
永華证券 存款狂飙173万亿! 不消费不投资, 财政急得亲自下场
面对复杂的经济棋局,一个核心矛盾愈发凸显:宏观数据在增长,微观体感却在降温。
工作机会、生意景气度,似乎与纸面上的数字存在温差。
问题的症结究竟在哪?答案或许朴素得惊人:无论是家庭还是企业,花钱的意愿都降到了低点。
从“买买买”到“还还还”的转变
先看老百姓的钱袋子。一个显著的变化是,大家更爱存钱,而非花钱。
数据显示,到2023年末,国内家庭的平均负债率还有61.9%。而到了今年6月末,这个数字已降至57.7%。一增一减之间,透露出的信号很明确:这三年,大家借的钱远不如还掉的多。
与此同时,银行存款却逆势暴增。截至2026年6月末,住户存款总额已达约173万亿元,较疫情前大幅增长约25%。
说白了,工资到手后,优先选择是堵上债务的窟窿,再把余钱放进银行。最后剩下的那部分,才可能用于下馆子、出门旅行,或者改善生活。
这么一来,基层的商业体感到“寒气”是必然的,因为客流量和消费频次,确实不如从前了。
再把目光转向企业端,尤其是工业企业。咱们国家是外贸型经济,出口一直是工业利润的大头。但这几年,出口的增长引擎主要来自芯片、内存、新能源等赛道。
传统商品的海外订单,特别是来自欧美高利润市场的订单,增长远没有想象中那么快。订单增长乏力,企业自然没有动力去投资扩建新产线。
“尖子生”带不动全班
问题也出在这里。当大部分人都选择“现金为王”,缩减开支时,光靠人工智能、高端芯片这几个“尖子生”,很难撑起全球第二大经济体这艘巨轮的持续远航。
那怎么办?逻辑其实不复杂。既然民间投资和消费的齿轮转速慢了,就需要一个角色站出来,主动给经济这台机器“上发条”,替大家去投资、去花钱。谁能担此重任?答案指向了财政。
这个选择是基于现实的考量。企业和老百姓并非真的没钱,负债率在降,存款在涨,说明大家手头是有余钱的。核心症结在于“预期”,导致投资和消费的主观意愿不强。
这种情况下,货币宽松、信贷放水,效果会大打折扣,因为大家根本不愿意借钱。
但财政的逻辑完全不同。它可以绕过“意愿”这一环,直接代表国家投资项目,真金白银地去购买商品、采购设备。这种行为本身就创造了需求,而且是源头活水。
3000亿的“种子”已播下
事实上,财政政策的发力迹象已相当密集。
先是9月1日,三大政策性银行开始投放总额8000亿的新型政策性金融工具。注意,这次不是放贷款,而是直接以股权形式注入项目,资金来源于财政贴息,本质上就是财政在代表国家投项目。
紧接着,9月6日,财政直接拿出3000亿,向3家银行和5家保险公司注入资本金。这笔钱对金融机构而言,意义重大。它就像蜂群里的蜂后,是能“一生二、二生三”的种子资金。
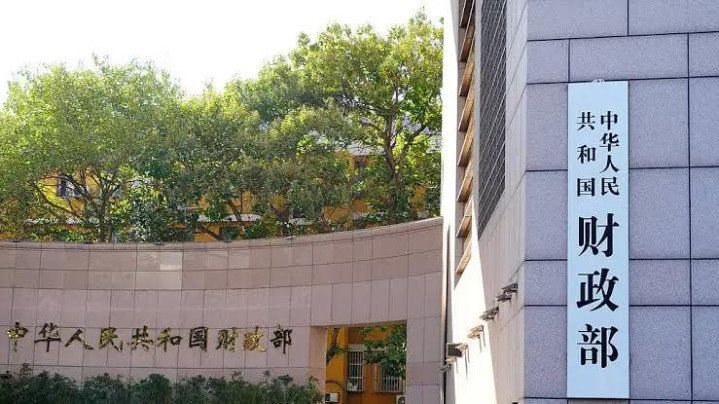
按9%的资本充足率计算,这3000亿资本金,理论上能派生3.33万亿的可投资金。八大国有金融机构拿了这笔钱,未来就要承担起替财政投资各类项目的重任。
这还没完。3.33万亿投向项目,意味着海量的建材、设备采购和人力雇佣,这些需求又会转化为订单,分散到经济的各个角落。
当企业和个人看到订单来了、岗位多了,对未来的预期自然会从谨慎转向积极。扩大生产、改善生活将重新被提上日程,民间投资和消费的活力,便有可能被重新点燃。
财政亲自下场,本身就是一种态度,一种引领。它通过以身入局的直接投资,试图重新激活经济体内生的循环动力。
外部环境生变,内需必须顶上
眼下,外部环境正经历新变数。美欧日韩普遍面临高物价与高投资需求的叠加压力。
因此,欧元、日元、韩元已转入加息周期,美元也可能紧随其后,目的都是对抗通胀。与此同时,这些国家会想尽办法让本国资金留在境内投资,以缓解资金紧张。
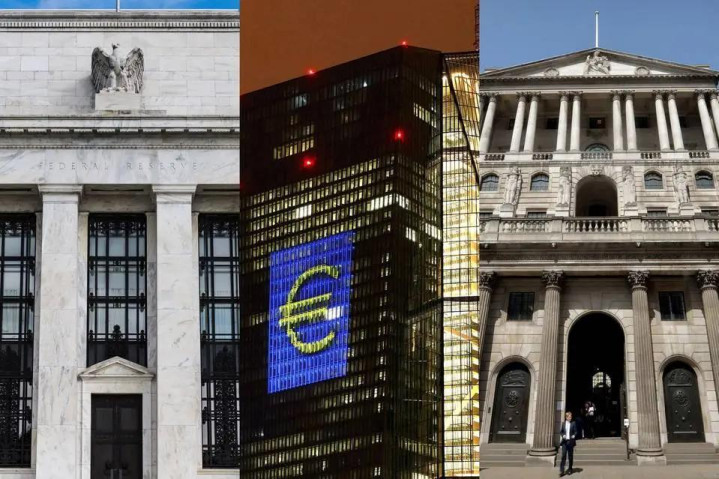
这种外部趋势,很可能不利于咱们的外需增长和外商投资。想要对冲这部分压力,持续扩大内需就成了必然选择。
从这个角度看,3000亿的注资或许真的只是一个开端。
未来,财政政策大概率还会拿出更多、更实的举措,来为经济保驾护航。
富灯网提示:文章来自网络,不代表本站观点。